間接材とは、製品そのものには組み込まれないものの、製造や事務に欠かせない物品やサービスのことです。事務用品、消耗品、工具、保守用品などが当たります。間接材の購買コストが見えにくいのは、1件ごとの金額が小さく、品目が多く、発注する人と仕入先が分散し、購買の記録が1か所に集まっていないためです。
日本CFO協会の調査(2019年8月、CFOと経理・財務幹部302名)では、購買データの管理カバー率が75%以上と答えた企業は、直接材で約63%、間接材で約35%でした。間接材に取り組み済みの企業は約1割、取り組み中が約3割、未着手が約6割で、取り組み中の企業でも「コストは既に適正」と考える企業は約4%にとどまりました。IT Leadersの記事は、三菱重工グループについて、年間約3000億円の間接費購買で、拠点ごとに購買システムが異なり、誰が・いつ・何を・いくらで調達したのかを把握することが難しかったと伝えています。
「コスト削減といえば直接材で、間接材は小さな金額の集まりだから後回しにしている」。この記事は、そう考えている経営者や購買責任者の方に向けて書いています。
調査と企業の公式発表をもとに、間接材と直接材の違いから、最初に確認する3つのことまでを順に整理します。
目次
間接材とは何か?直接材との違い
直接材は、製品に使う部品や資材です。間接材は、製造に直接使わない事務用品や消耗品などを指します。大日本印刷(DNP)は、間接材の購買システムの対象を「事務用品や消耗品等の間接材」と説明しています(DNPのニュースリリース、2023年9月21日)。
| 項目 | 直接材 | 間接材 |
|---|---|---|
| 意味 | 製品に使う部品・資材 | 製造や事務に必要だが、製品には組み込まれない物品・サービス |
| 例 | 部品、原材料、生産用の資材 | 事務用品、消耗品、工具、保守用品、作業用の備品 |
| 発注の特徴 | 比較的高額。調達部門が担うことが多い | 少額で件数が多い。各部門が必要に応じて発注することが多い |
三菱重工では、部品や資材などの直接材の調達・購買は、主に各事業部や工場の調達部門が担っています(IT Leaders、2026年6月29日)。DNPも、これまで比較的高額な生産用資材と、製造に直接使わない事務用品などの間接材を、同じ業務フローで発注していたと説明しています。表の例と発注の特徴の一部は、ZIDAIの整理です。どこまでを間接材に含めるかは、企業によって分類が異なります。
間接材の購買コストが見えにくい4つの理由
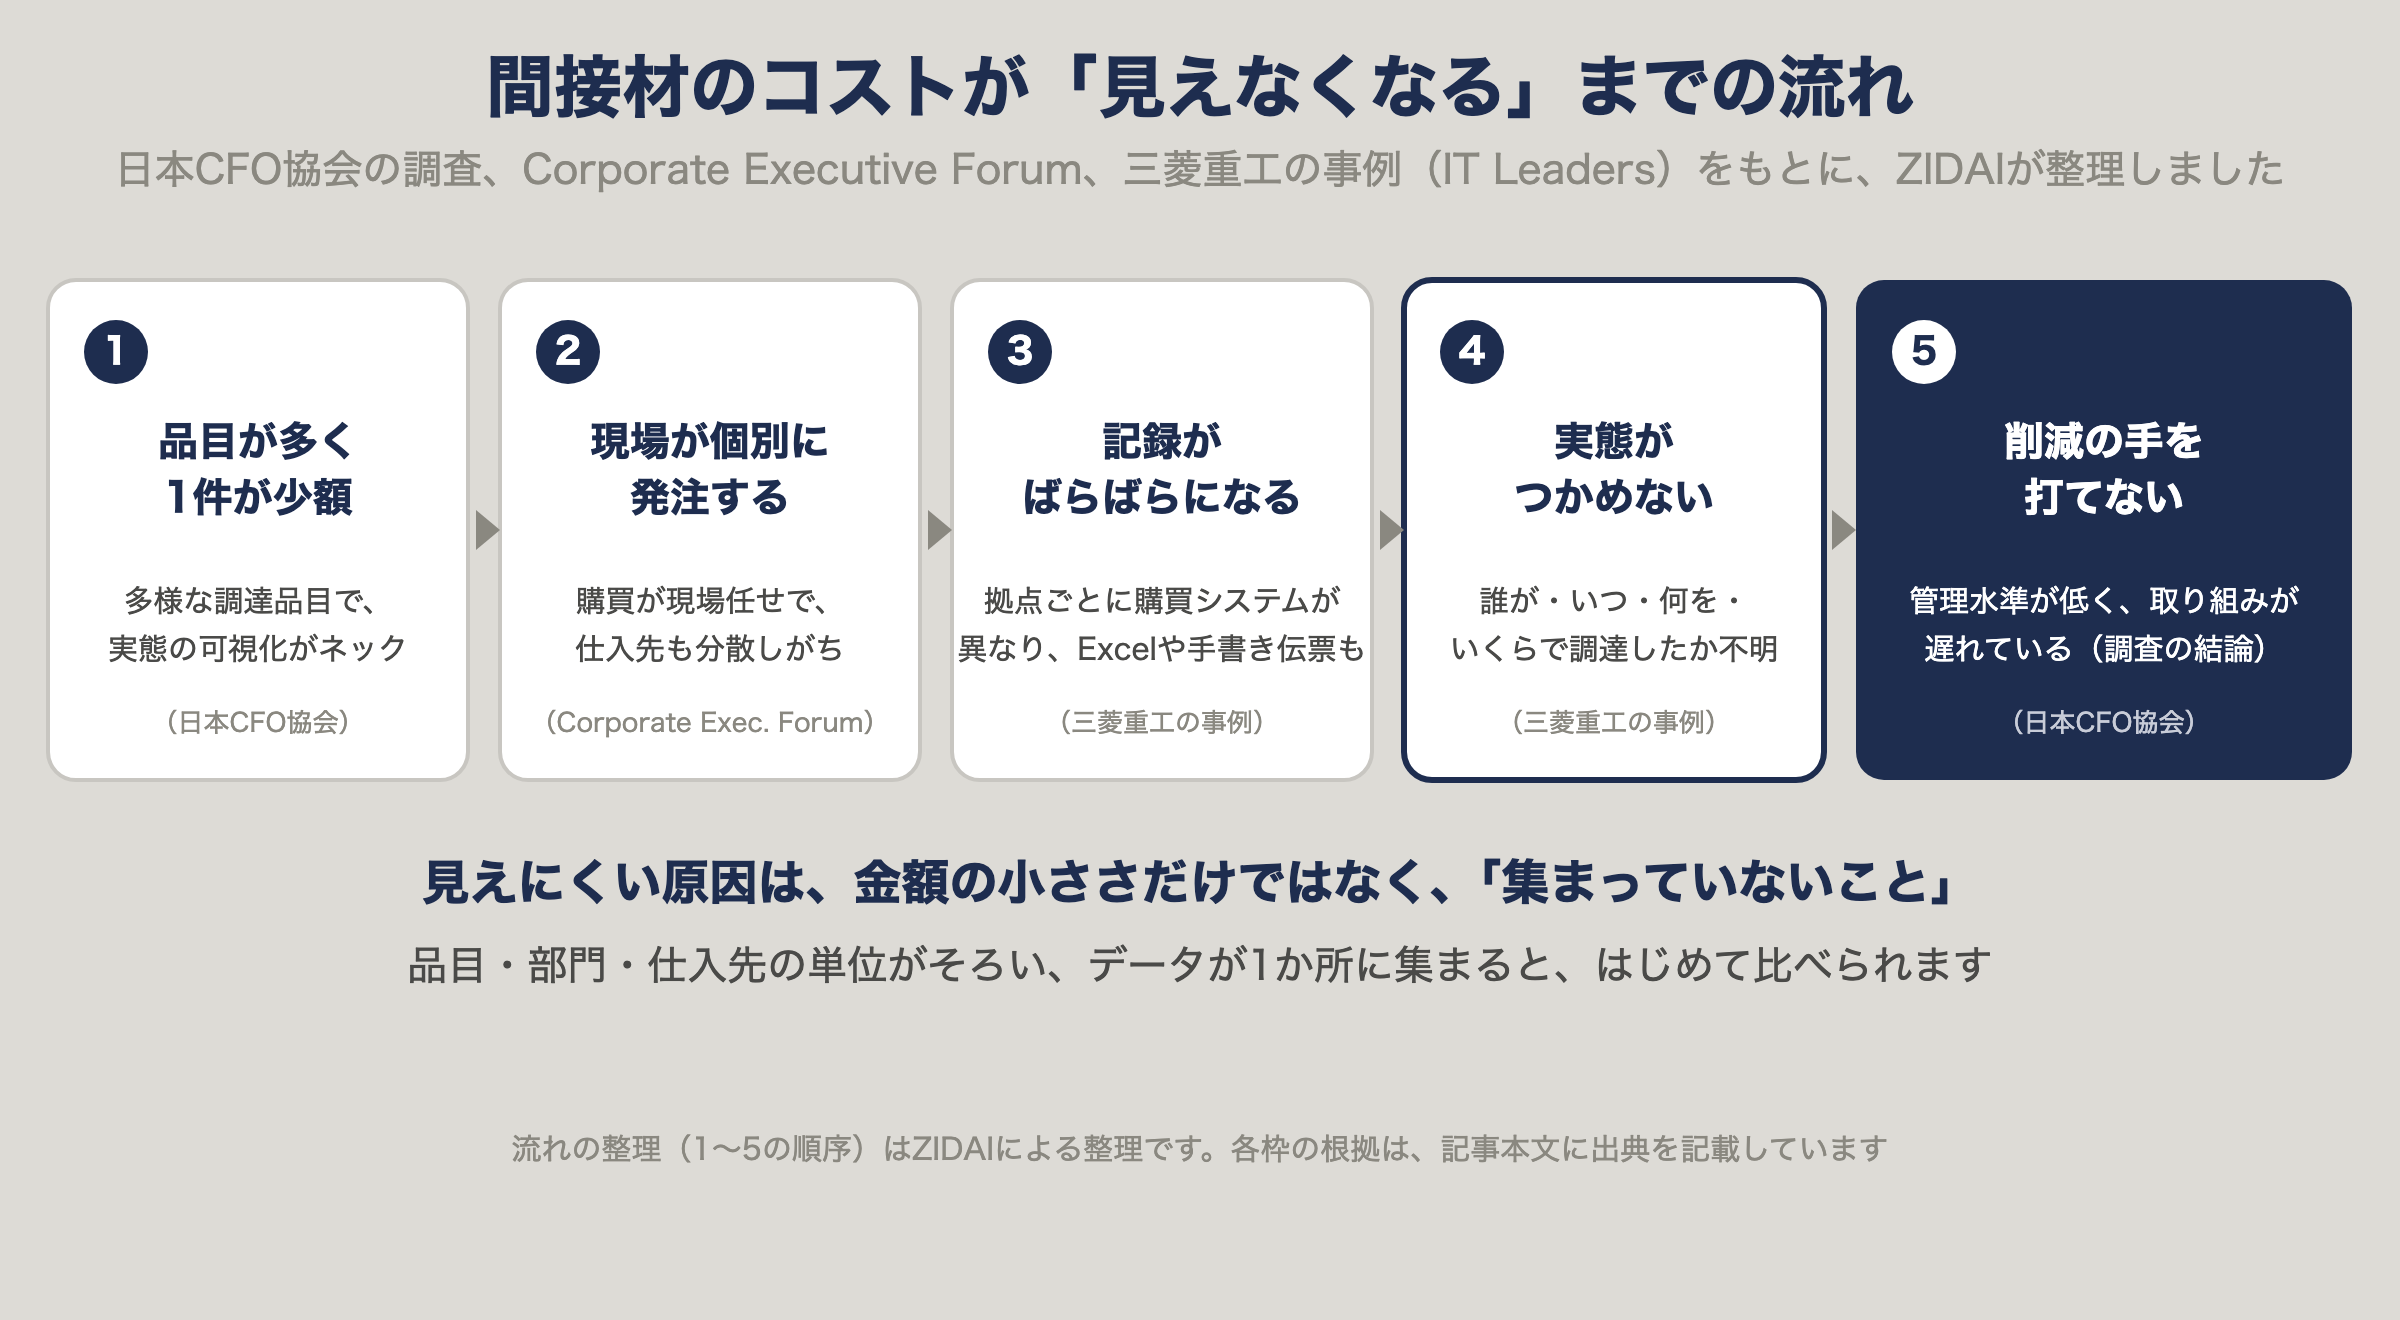
見えにくさの原因は、金額の小ささだけではありません。調査と事例から、4つに整理できます。
1. 品目が多く、1件の金額が小さい
日本CFO協会の調査は、間接材が多様な調達品目から構成されるため、調達の実態を可視化することがネックになっていると述べています。「1件ごとの金額が小さい」という点は調査の記述ではなく、ZIDAIの整理です。少額でも品目と件数が多くなると、まとめて把握しにくくなります。
2. 発注する人と仕入先が分散し、購買が現場任せになる
日本CFO協会が発行するCorporate Executive Forumに、調査に協力したPwCコンサルティングの野田武氏が寄せた記事(間接材コストのマネジメントに関する実態調査とロングテールスペンド管理への示唆、2019年11月15日)は、間接材の購買は現場任せとなっていることが多く、コストや購買に関連した業務の実態が可視化されにくいのが実情であろう、と述べています。この記事は会員限定のため、公開されている冒頭部分を参照しました。日本CFO協会の調査でも、サプライヤーが分散しがちな調達領域に改善余地があるとされています。
3. 拠点や部門ごとに記録がばらばらになる
三菱重工グループでは、国内では拠点ごとに購買システムが異なり、海外にはExcelや手書き伝票による処理が中心の拠点も多くありました。購買プロセスが分断され、誰が・いつ・何を・いくらで調達したのかを、リアルタイムで把握することが困難だったと、IT Leadersの記事は伝えています。
4. 直接材ほど、管理の仕組みと人材が整っていない
日本CFO協会の調査は、直接材に比べて間接材の管理水準は低く、最適化の取り組みは遅れていると結論づけています。間接材のコスト最適化に取り組むスキルをもつ人材が不足していることも、課題として挙げています。
数字で見る現状:日本CFO協会の調査
見えにくさは、調査の数字にも表れています。日本CFO協会が2019年10月1日に公表した「間接材コストのマネジメントに関する実態調査」(調査協力:PwCコンサルティング、アマゾンジャパン)の主な結果です。調査は2019年8月、日本CFO協会の会員を主体とした日本企業のCFO、経理・財務幹部を対象に行われ、302名が回答しました(日本CFO協会のニュースリリース)。
| 項目 | 結果 |
|---|---|
| 購買データの管理カバー率が75%以上の企業 | 直接材 約63%、間接材 約35% |
| 間接材コストへの取り組み状況 | 取り組み済み 約1割、取り組み中 約3割、未着手 約6割(検討中32%、着手する予定がない26%) |
| 取り組み中の企業で、コストは既に適正と考える割合 | 約4% |
| 突発的で計画外の調達品目で、課題意識が高い項目(上位から) | 業務負荷の低減、コスト削減、可視化、内部統制 |
管理カバー率とは、調達コスト総額に対して、購買データが管理できている比率のことです。
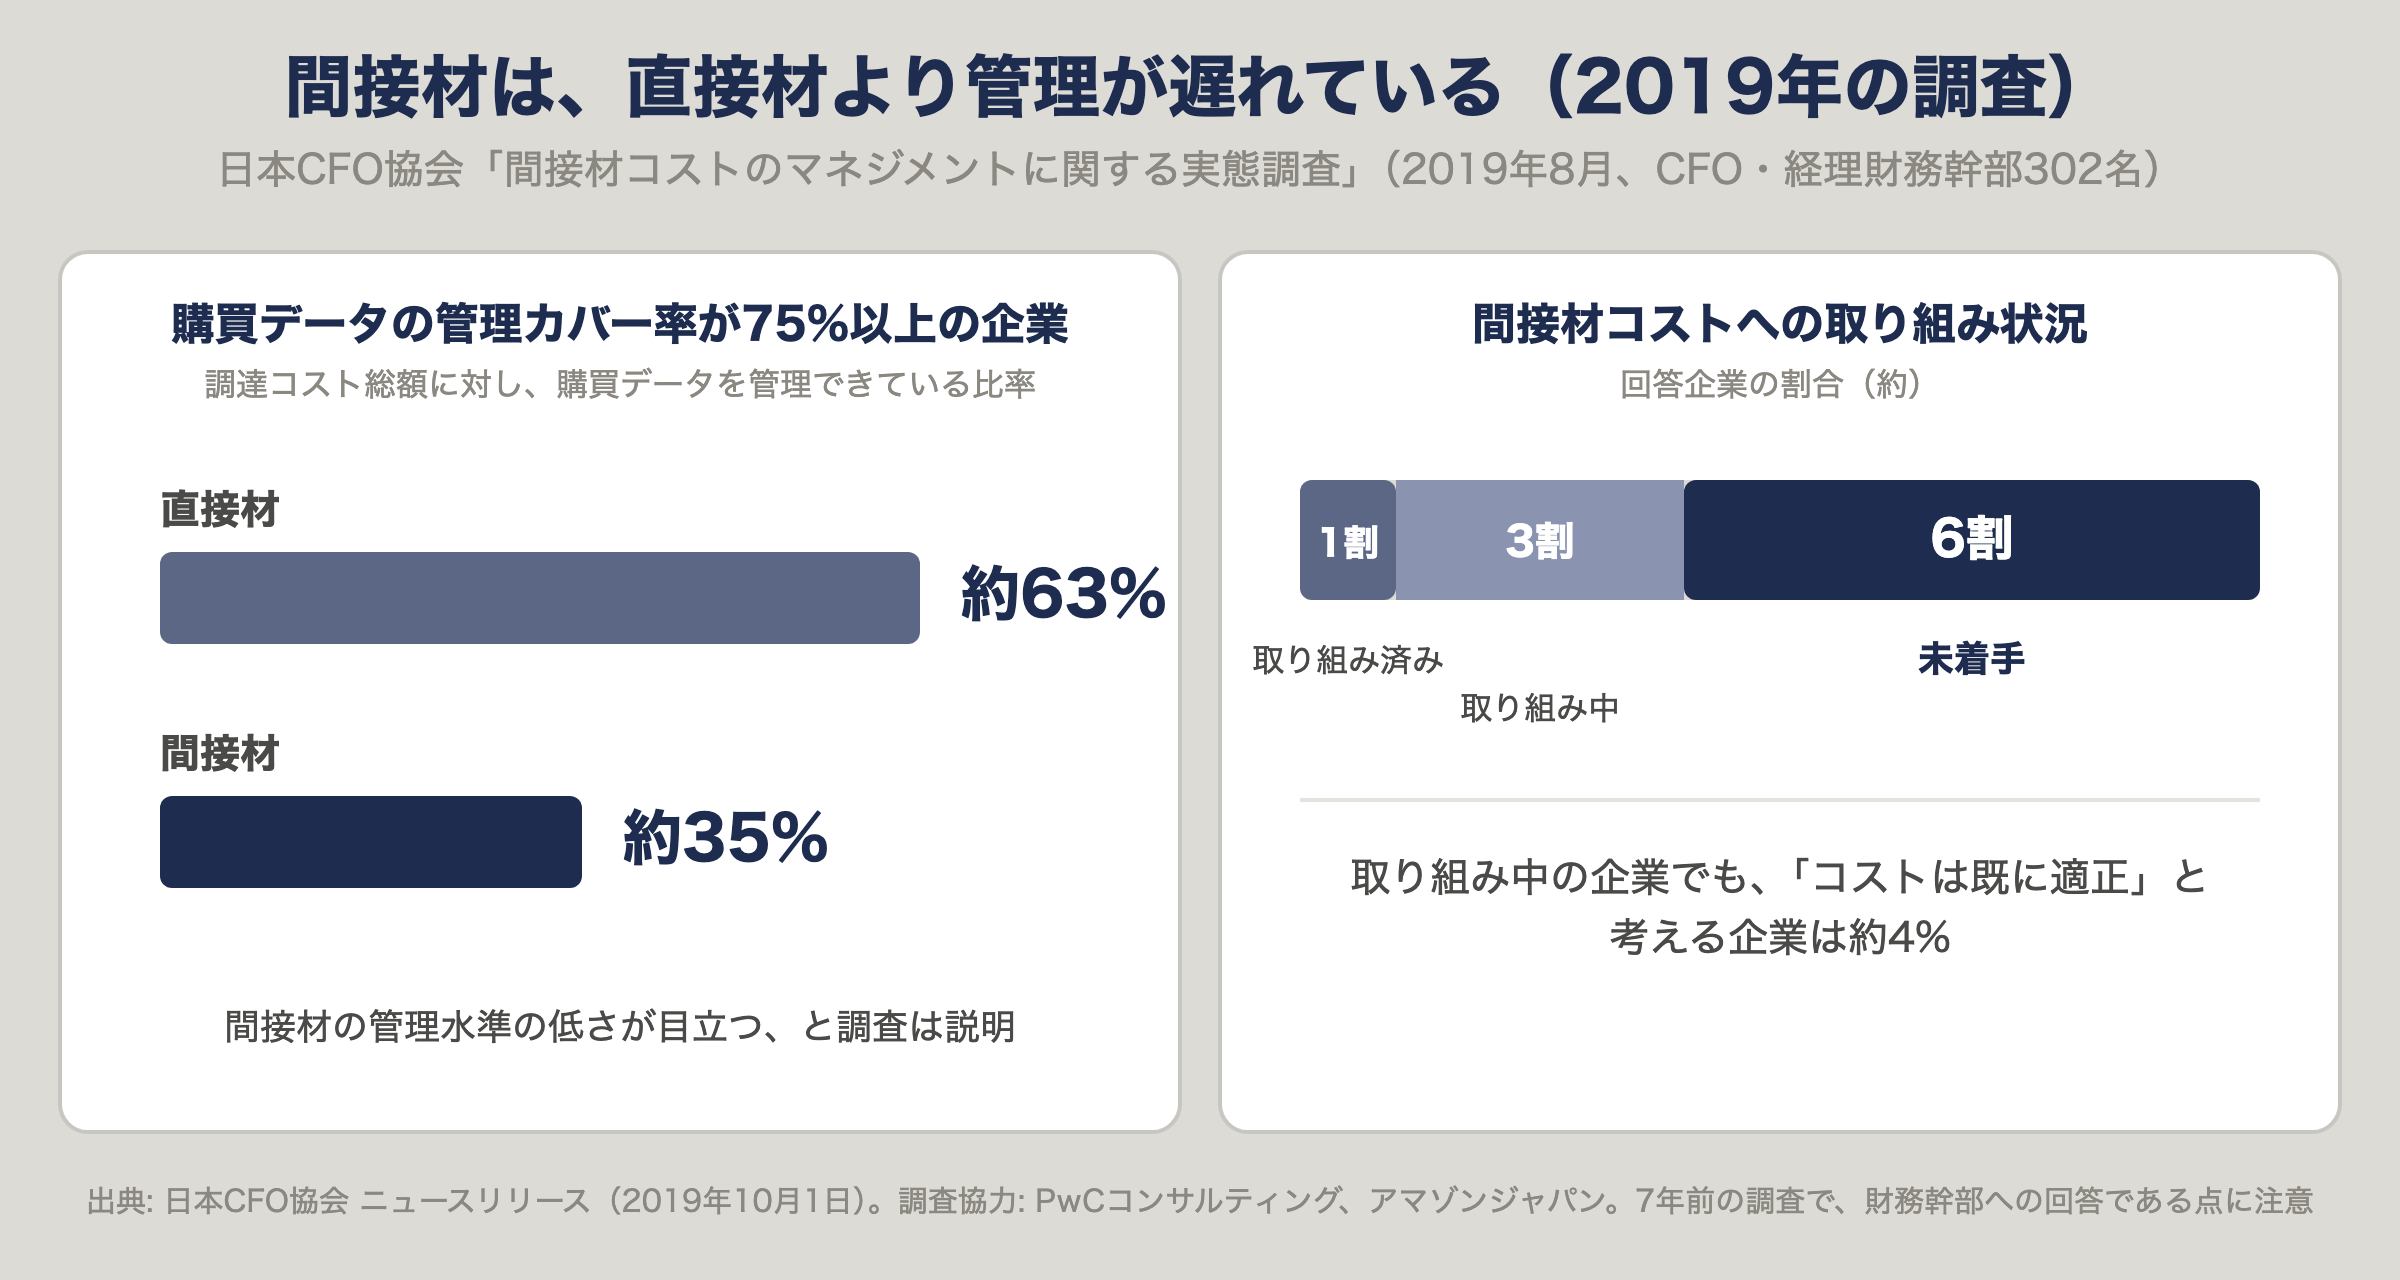
この調査は2019年のもので、7年前の結果です。回答者は財務系の幹部で、購買の現場の声そのものではありません。対象は業種を限らない日本企業で、製造業だけの調査でもありません。リリースには、カタログ購買やマーケットプレイスなど外部の調達サービスの活用を勧める記述もあります。それでも、直接材と間接材の管理水準の差を示す業界団体の調査として、目安になります。日本CFO協会は、この差について「裏を返せば、大きなコスト削減余地があると言える」とも述べています。
実例:見えない状態を変えた2社
大日本印刷(DNP):間接材の発注を1つのシステムに集めた
DNPは2023年6月、事務用品や消耗品などの間接材を対象にした購買システム(Alpha Purchase社のSaaS型)を導入し、グループ会社39社にも展開して、9月に効果を検証しました。KPMGコンサルティングの支援を受けています。
導入前は、資材発注に複写式の紙伝票やFAXを使い、多くの時間と負荷がかかっていました。件数の多い間接材の発注で特に負荷が高かったと説明されています。
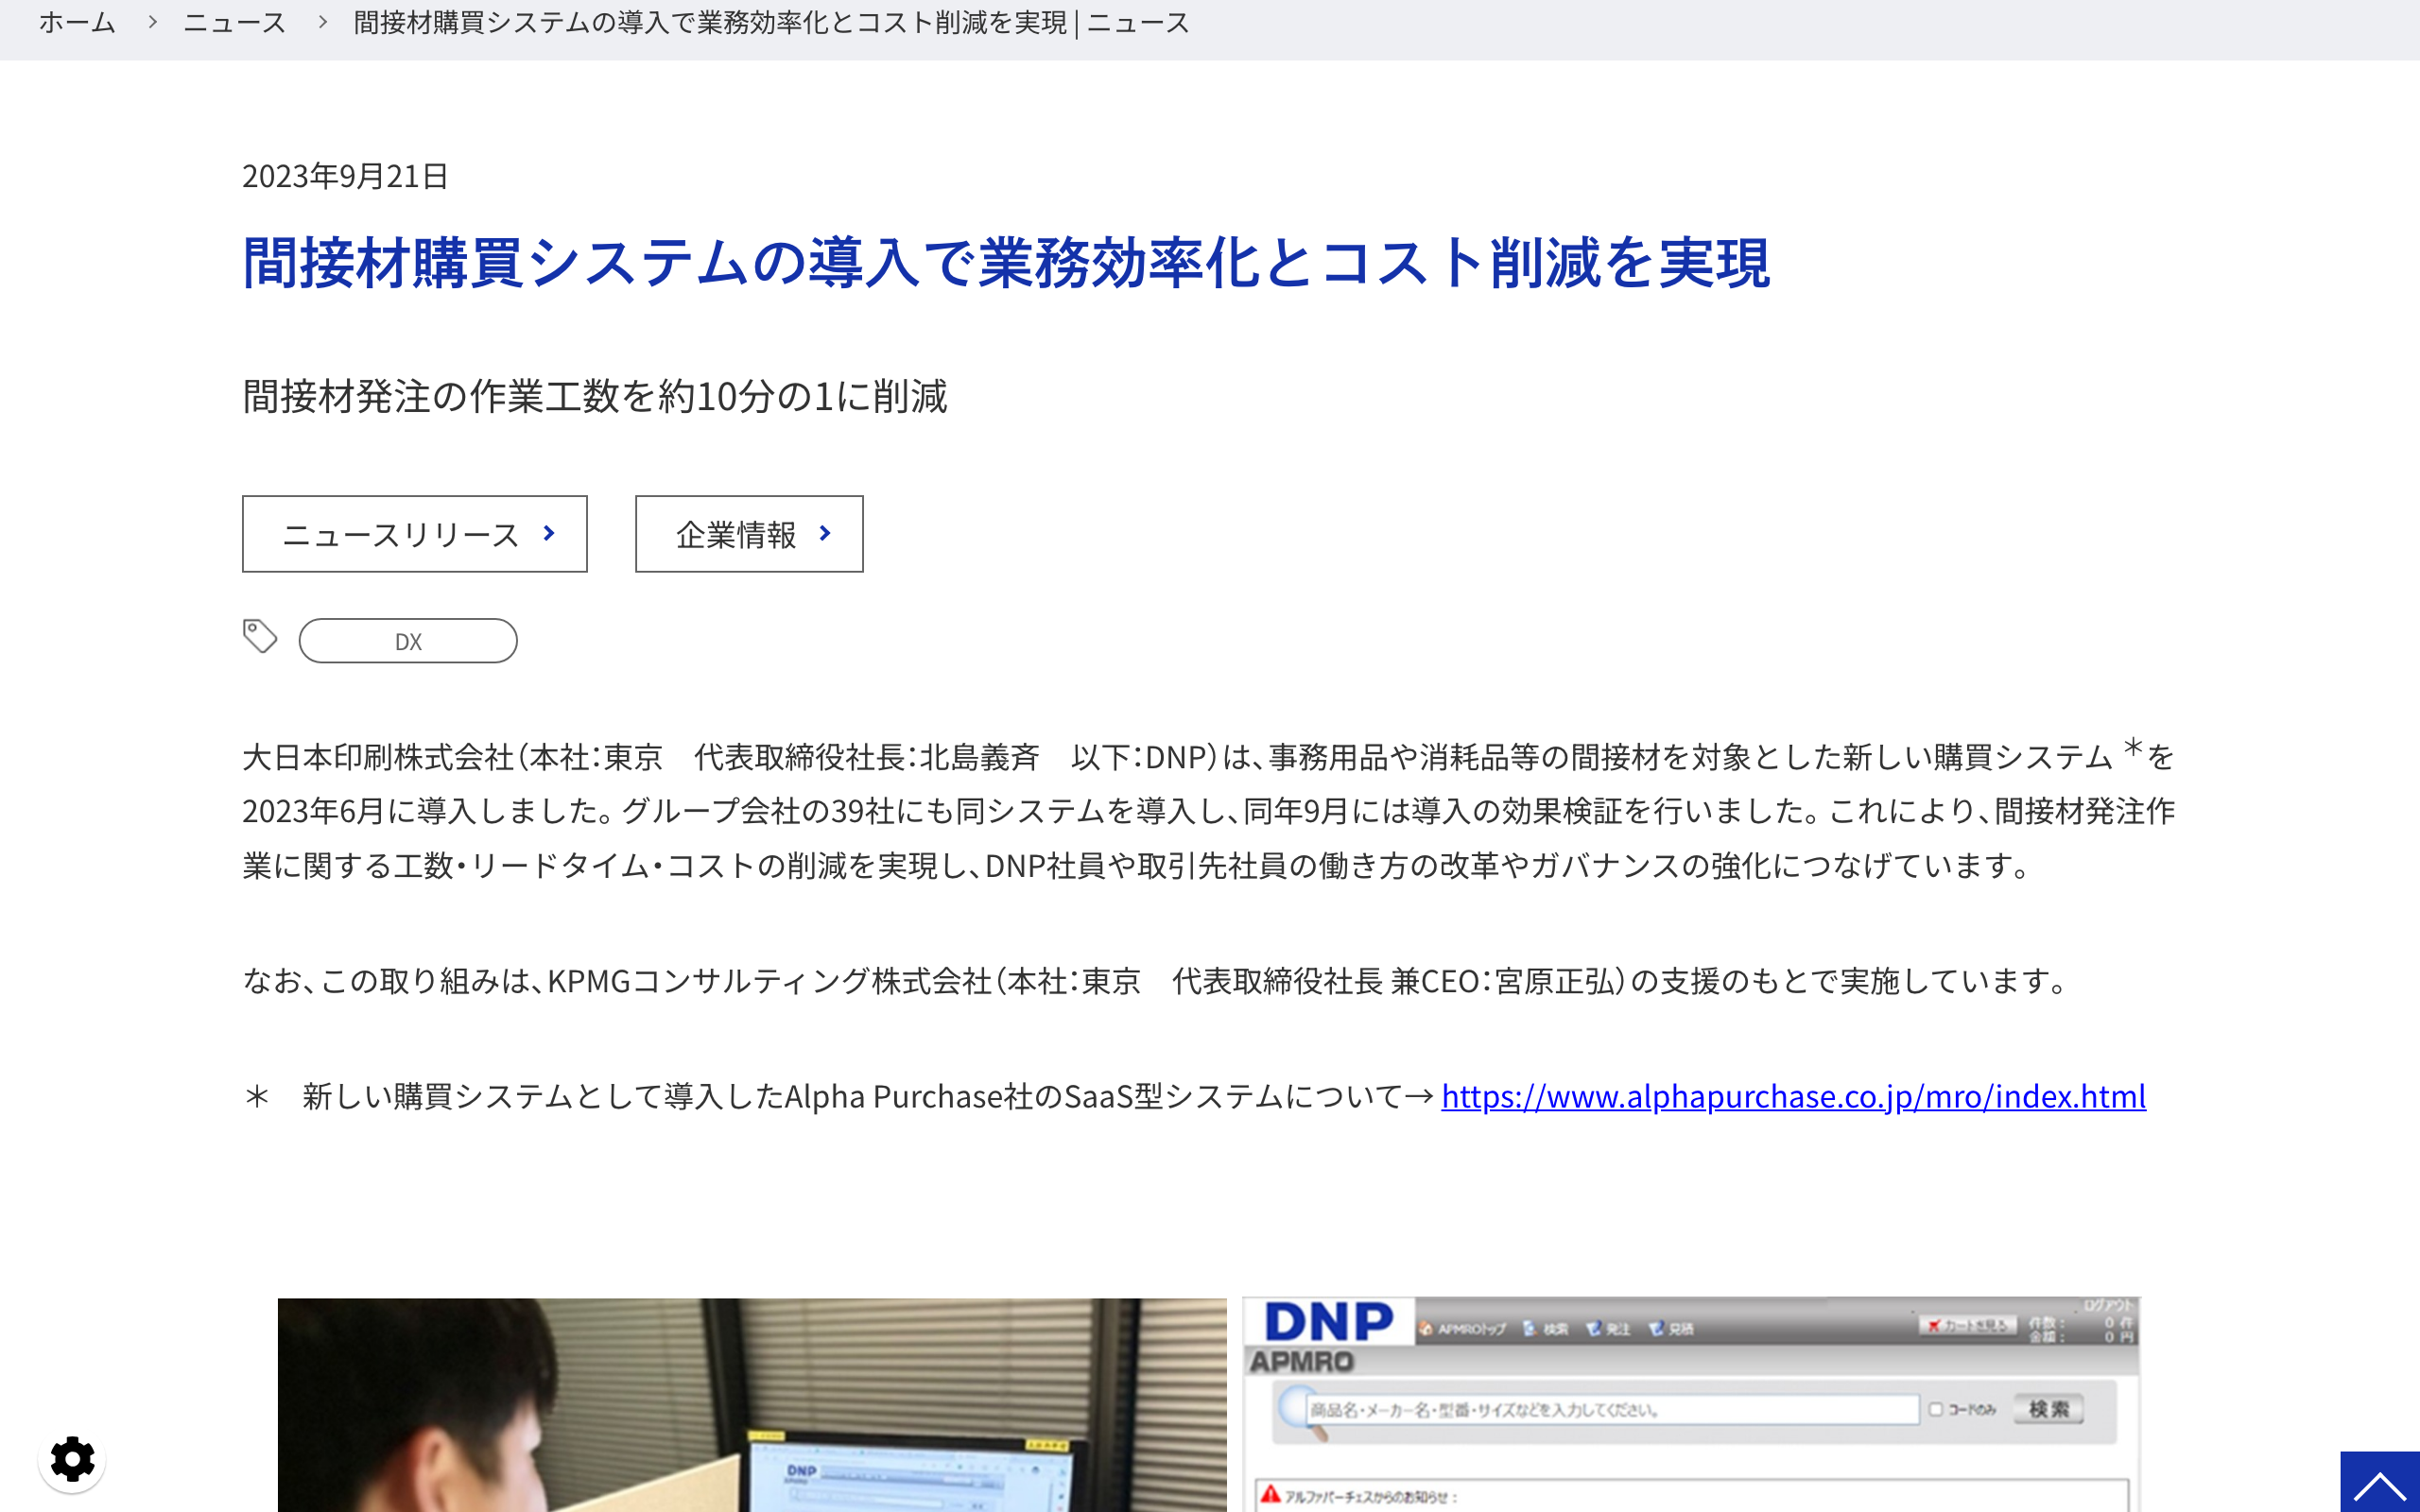
導入後の効果として、DNPは次の点を挙げています。
- 間接材の発注1件あたりの作業工数が、最少で約10分の1に
- 納品のリードタイムが、最短で約5分の1に
- 発注できる間接材の品目数が、約4,000万以上に(ECサイトを除く)
- 購買情報の一元管理で、発注の適正化や不正のモニタリングを強化
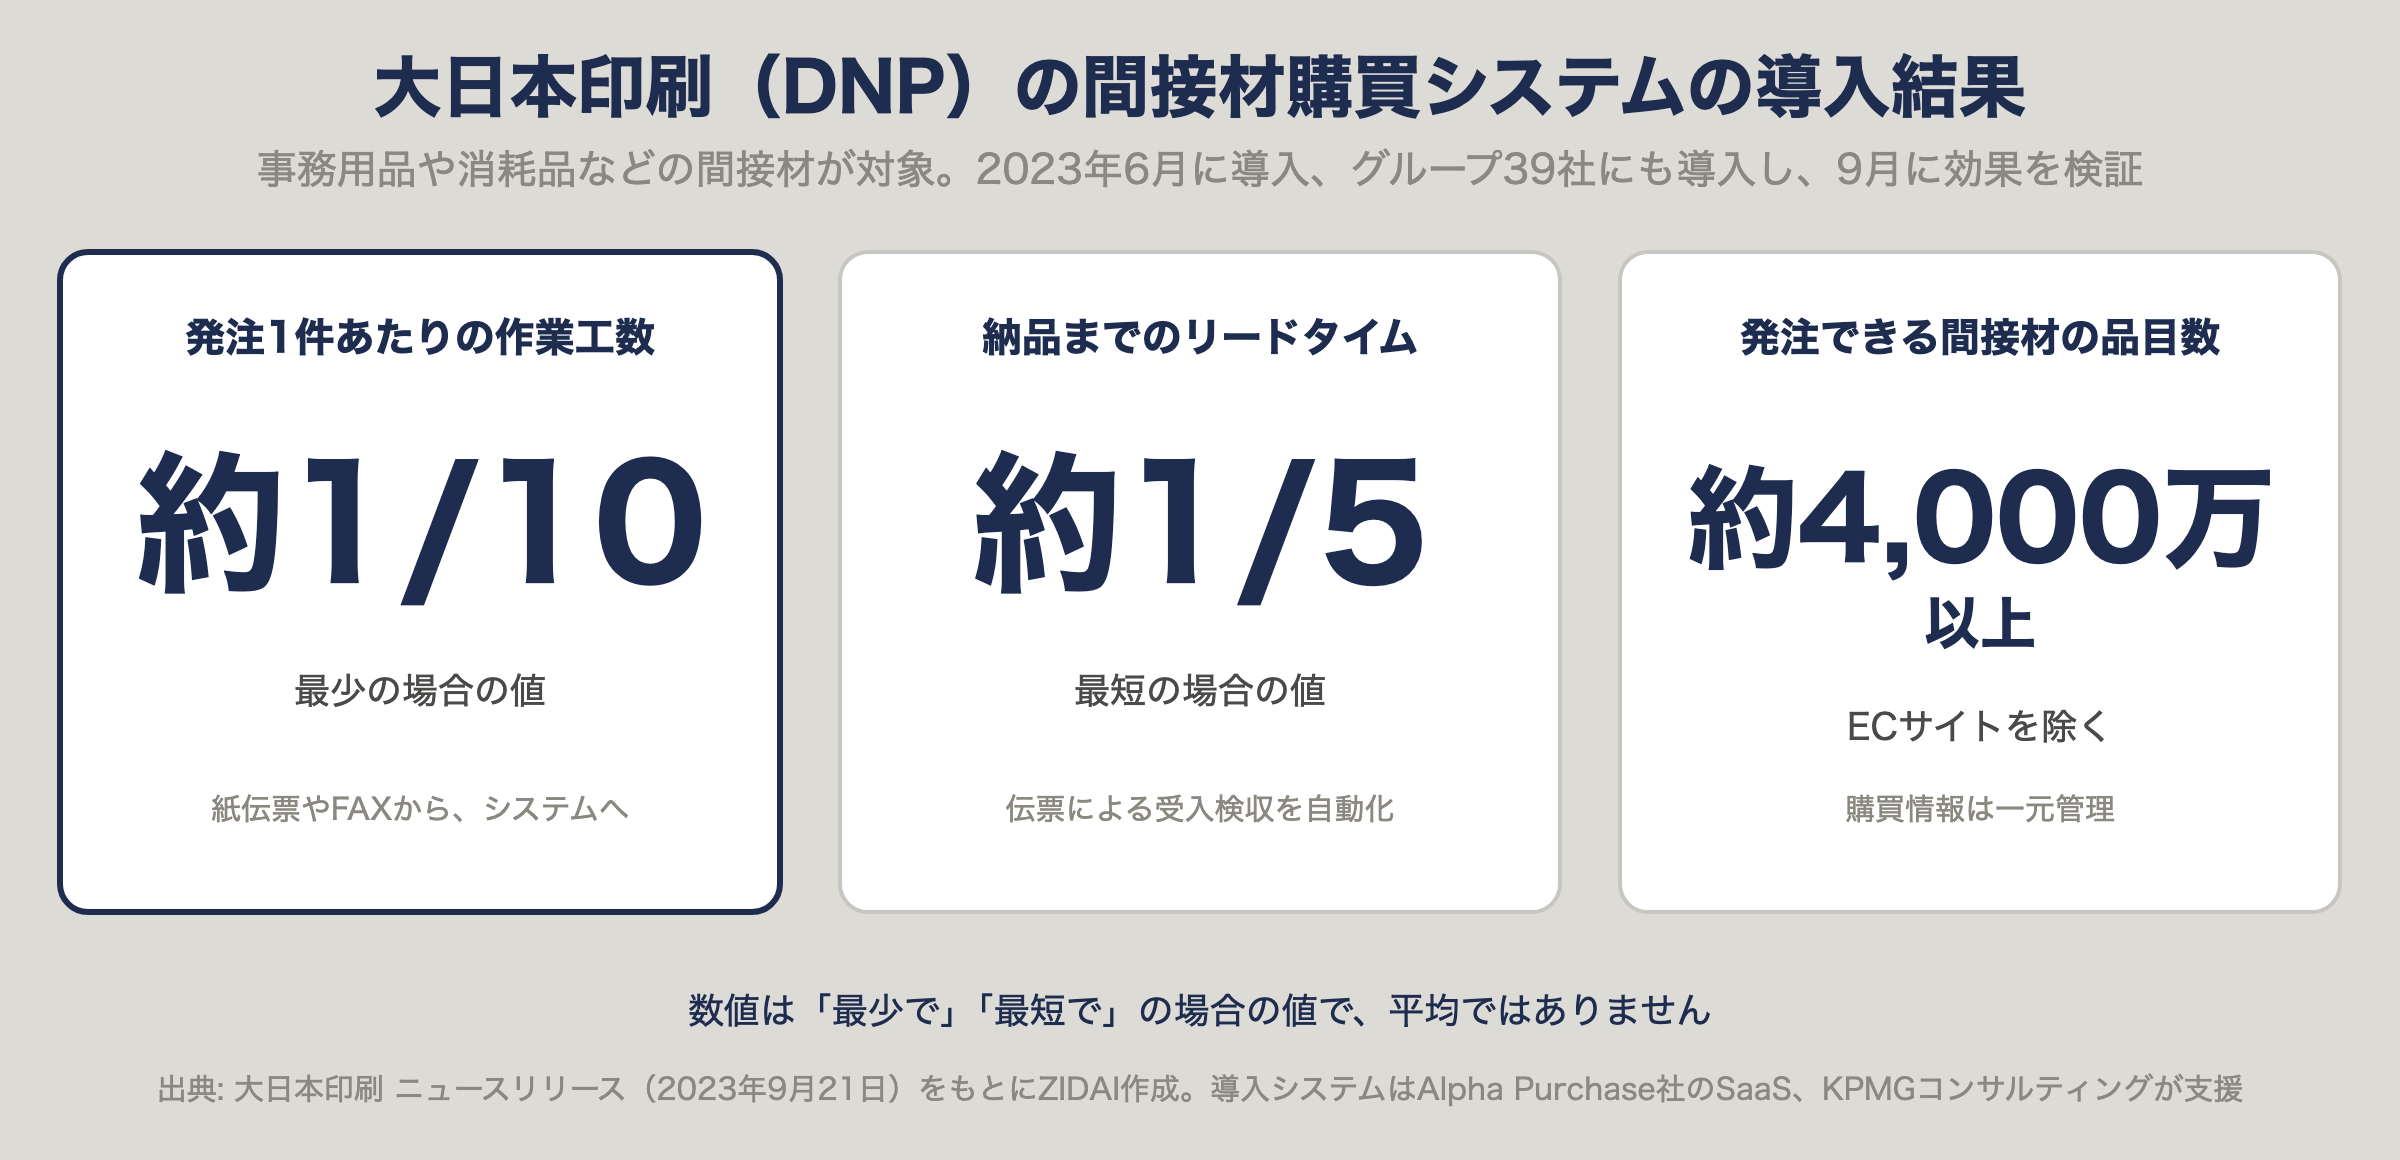
数値は「最少で」「最短で」の場合の値で、平均ではありません。DNPは大企業で、これは自社の取り組みを紹介するリリースです。
三菱重工:年間約3000億円の間接費購買を、1つのプラットフォームに統合した
IT Leadersの記事(2026年6月29日)によると、三菱重工グループの間接費購買は、グループ全体で年間の支出規模が約3000億円に達します。拠点ごとの購買システムの違い、海外でのExcelや手書き伝票が原因で、支出の分析をデジタルで行えない分野が多く、コンプライアンスやコスト抑制の面でも課題がありました。
同社は、ビジネス支出管理プラットフォーム「Coupa」を、2018年度の北米グループ会社への導入から段階的に広げました。国内では、購入要求から発注、請求、会計システムへの連携までを1つのプラットフォーム上で完結できるようにしています。2024年度からの本格的なグローバル展開では、2年間で70社に導入し、2026年3月末に世界30カ国141社(主要グループ会社の9割ほど)への導入を完了したと報じられています。AIを活用した支出の可視化にも取り組んでいます。記事の後半は会員限定のため、公開されている範囲を参照しました。
売上規模が大きく異なるため、そのまま中堅企業の参考にはなりません。それでも、購買の記録が分断されると、実態が見えなくなるという構造は共通しています。
製造業に多い5つの落とし穴
調査と、製造業の事例(大日本印刷、三菱重工)をもとに、製造業で起こりやすい落とし穴を5つに整理します。調査は業種を限らないため、製造業での多さを示す数字ではありません。次の表はZIDAIの整理で、各項目は自社の購買データで確かめる必要があります。
| 落とし穴 | 起こること | 根拠になる調査・事例 | 確かめ方 |
|---|---|---|---|
| 1. 直接材の削減だけで手が止まる | 間接材は取り組みが遅れたままになる | 日本CFO協会:直接材に比べ間接材の管理水準は低い | 直接材と間接材で、購買データの管理率を比べる |
| 2. 1件の金額で優先度を決める | 少額の間接材は後回しになり、年間の合計を見ない | 日本CFO協会:多様な調達品目で可視化がネック | 年間の合計金額と件数で見る |
| 3. 現場が個別に仕入先を選ぶ | 同じ品目を、部門ごとに違う条件で買う可能性がある | Corporate Executive Forum(PwC野田氏):購買が現場任せとなっていることが多い。日本CFO協会:サプライヤーが分散しがち | 同じ品目の単価を、部門・拠点別に比べる |
| 4. 品名や型番の表記がそろわない | 集計しても、同じ品目として比較できない | 三菱重工:拠点ごとにシステムが異なり、実態の把握が困難(表記のゆれ自体はZIDAIの見立て) | 上位品目の名称のゆれを一覧にする |
| 5. 発注・承認・精算の手間を数えない | 業務負荷という見えないコストが残る | 日本CFO協会:計画外の調達品目では、課題意識の最上位が業務負荷。DNP:発注工数が最少で約10分の1に | 発注1件にかかる時間と人数を測る |
最初に確認する3つのこと
コスト削減の手を打つ前に、まず現状を数字にします。次の3つは、表計算ソフトと経理の記録があれば始められます。
1. 過去1年の間接材の支出総額と件数を出す
経理の勘定科目や購買の履歴から、間接材に当たる支出の総額と件数を出します。どこまでを間接材に含めるかは、まず自社の定義で決めて構いません。全体の中での割合が分かれば、取り組む優先順位が決められます。
2. 品目・部門・仕入先別に、上位を並べる
金額の大きい上位20品目、件数の多い上位20品目、仕入先別の支出の上位を並べます。品名の表記がそろっていない箇所や、記録がない箇所が、そのまま見えにくさの正体です。
3. 同じ品目の単価と仕入先が、部門で違わないか調べる
上位品目について、部門・拠点ごとの単価と仕入先を比べます。違いが見つかれば、集約や条件の見直しの候補になります。違いがなければ、その品目は優先度を下げて構いません。
AIの導入全体の進め方は、生成AI導入は何から始めるべきか?経営者の最初の90日でやること7つで解説しています。
まとめ
間接材の購買コストが見えにくいのは、金額が小さいことだけが理由ではなく、品目・発注者・仕入先・記録が分散して、1か所に集まっていないからです。日本CFO協会の調査では、間接材の管理カバー率は直接材より低く、約6割の企業が未着手でした。大日本印刷や三菱重工は、購買の記録を1つのシステムに集めて、実態を把握できる状態にしています。
最初にやることは3つです。過去1年の間接材の支出総額と件数を出すこと、品目・部門・仕入先別に上位を並べること、同じ品目の単価が部門で違わないかを比べることです。コスト削減の打ち手を考えるのは、その数字が出てからで間に合います。
「自社のどの購買領域から見える化を始めればよいか」を、購買を含む業務の一覧から整理したい場合は、ZIDAIのAIアセスメントで、業務の一覧から削減時間と金額の試算、最初の90日の計画までを1冊のレポートにまとめています(10万円・税別、従業員50名以上の企業が対象)。まずは、過去1年の間接材の支出総額を出すところから始めてみてください。
よくある質問(FAQ)
Q1. 間接材とは何ですか?
製品そのものには組み込まれないものの、製造や事務に必要な物品やサービスのことです。大日本印刷は、事務用品や消耗品などを間接材と説明しています。工具や保守用品、作業用の備品も含めて考えるのが一般的ですが、分類は企業によって異なります。
Q2. 間接材のコストは、なぜ見えにくいのですか?
品目が多く1件の金額が小さいこと、発注する人と仕入先が分散し購買が現場任せになりやすいこと、拠点や部門ごとに記録がばらばらになること、直接材ほど管理の仕組みと人材が整っていないことが理由です。日本CFO協会の調査は、多様な調達品目のために実態の可視化がネックになっていると述べています。
Q3. 間接材は、支出全体の何割を占めますか?
全体の割合を示す公的な統計は、この記事の調査では確認できませんでした。業種や企業によって大きく異なります。まず自社の勘定科目から、間接材に当たる支出の総額を出して確かめてください。
Q4. 間接材の管理が遅れている企業は多いのですか?
日本CFO協会の2019年の調査では、間接材コストに未着手の企業が約6割、取り組み済みが約1割でした。7年前の調査で、回答者は財務系の幹部です。現在の状況は企業ごとに違うため、自社の購買データで確かめるのが確実です。
Q5. 何から始めればよいですか?
過去1年の間接材の支出総額と件数を出し、品目・部門・仕入先別に上位を並べ、同じ品目の単価が部門で違わないかを比べる、の3つです。表計算ソフトと経理の記録があれば始められます。
Q6. AIで、間接材のコストを見える化できますか?
可能性はありますが、前提として購買の記録が集まっている必要があります。三菱重工の事例では、購買の記録を1つのプラットフォームに統合したうえで、AIを活用した支出の可視化にも取り組んでいると報じられています。品名の表記のゆれをそろえる作業などにAIを使える余地があるというのは、ZIDAIの見方です。まず記録を集めることから始めます。